
In un mercato mondiale della nautica da diporto che si avvia verso una fase di normalizzazione dopo il boom post-pandemia, la cantieristica italiana continua a muoversi in controtendenza, consolidando la propria leadership nel segmento ad alto valore aggiunto dei grandi yacht e dei superyacht.
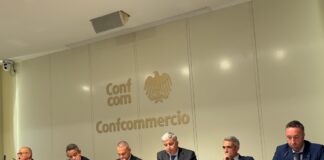
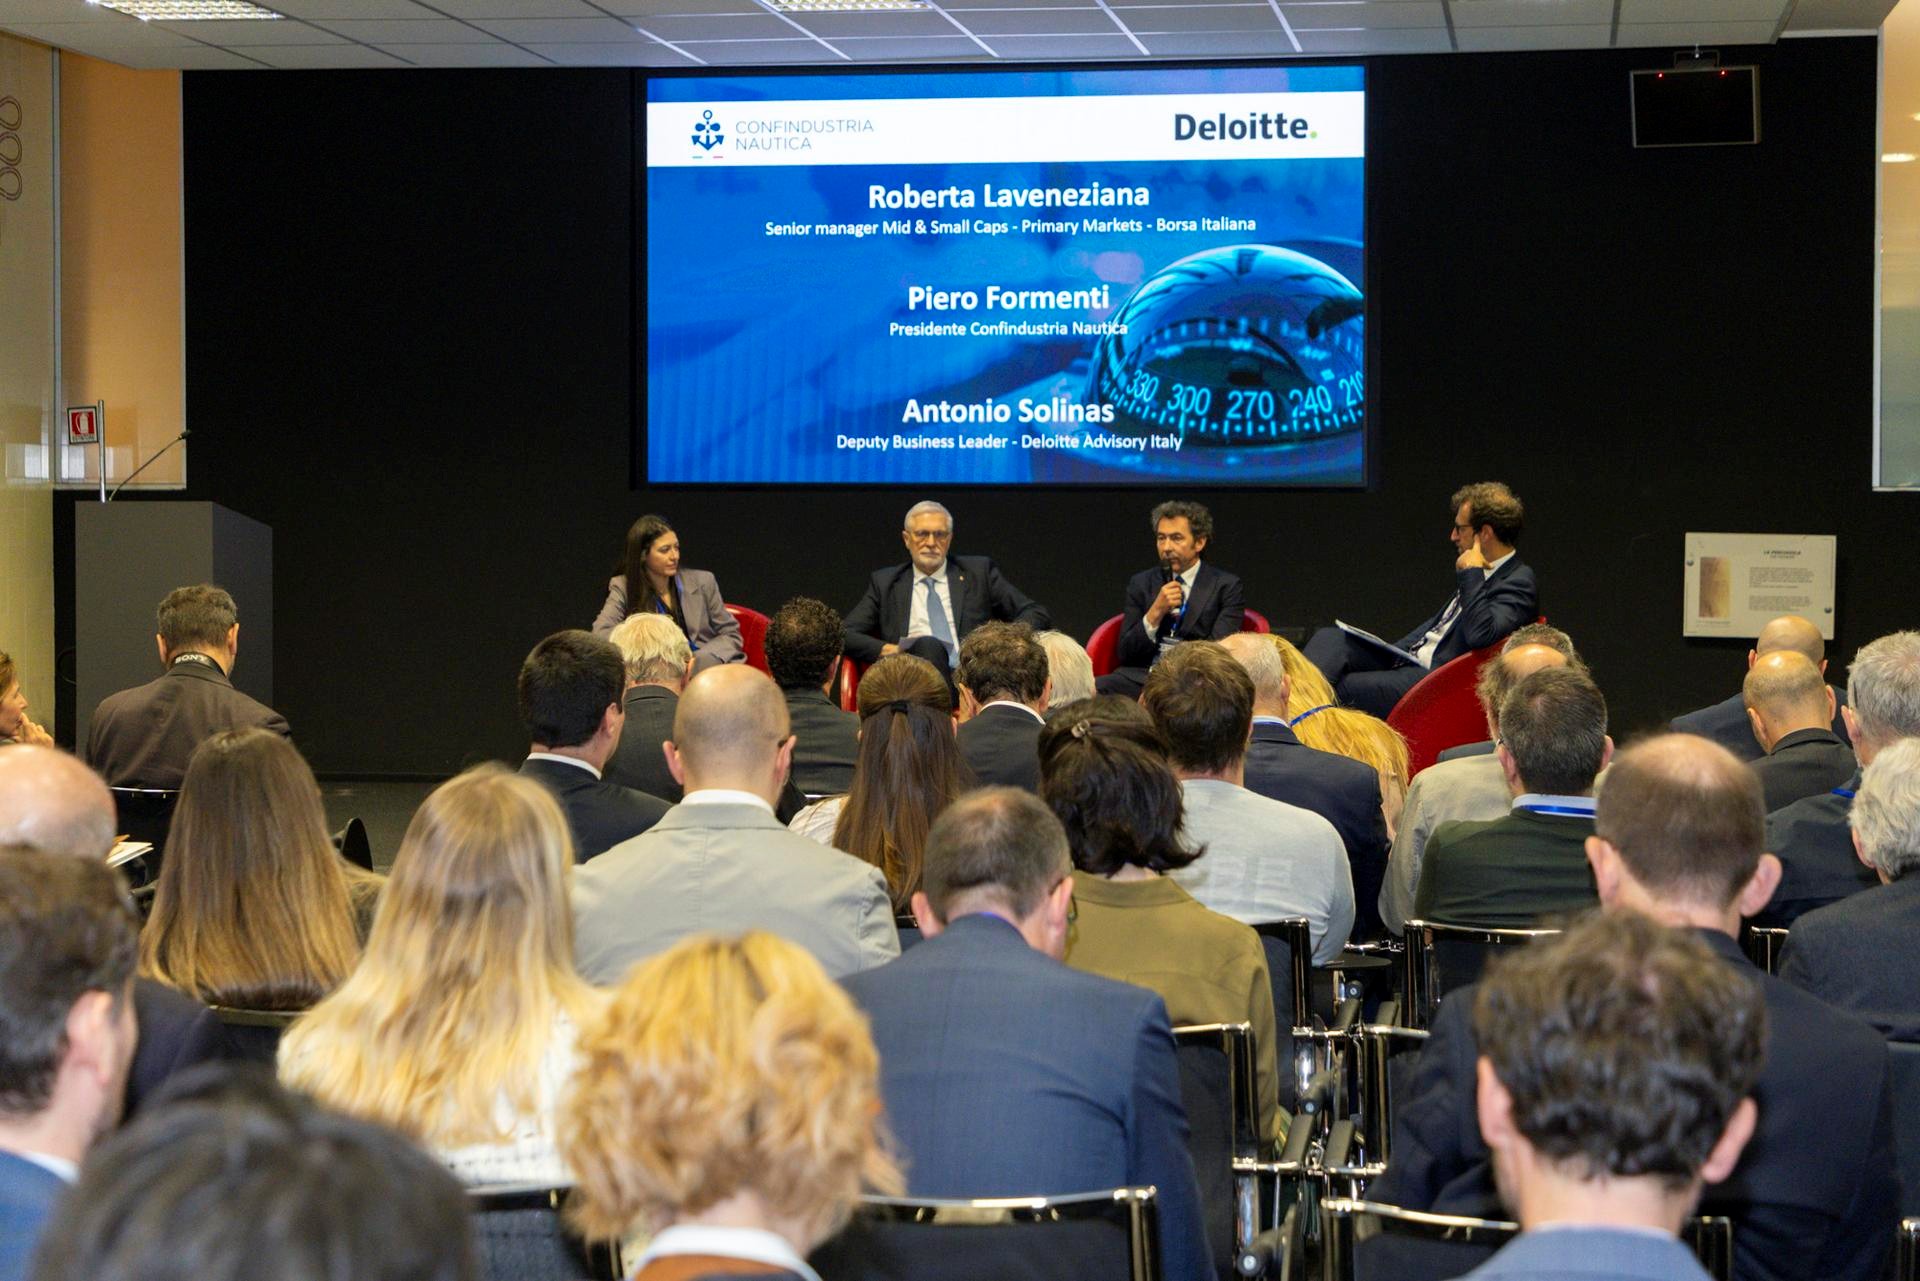
È il quadro che emerge dalla quarta edizione di “The State of the Art of the Global Yachting Market”, il report realizzato da Deloitte in collaborazione con Confindustria Nautica e presentato a Milano nella sede di Borsa Italiana.
Secondo lo studio, il mercato globale delle nuove costruzioni nautiche nel 2025 si attesta a 33,3 miliardi di euro, con una flessione del 2,1% rispetto al 2023, in un contesto di progressiva stabilizzazione della domanda dopo il forte rimbalzo seguito al Covid. A pesare soprattutto è il rallentamento dei segmenti entry-level e mid-size, mentre il comparto premium continua a mostrare una maggiore resilienza.
In questo scenario la nautica italiana registra invece una crescita del 5% nel periodo 2023-2025, sostenuta dalla forte specializzazione nei grandi yacht e nei superyacht, che rappresentano circa il 70% del valore produttivo nazionale. Una dinamica che conferma il posizionamento della filiera italiana nella fascia alta del mercato internazionale, meno esposta alle oscillazioni cicliche della domanda.
Nel 2025 il valore della produzione della cantieristica italiana è stimato tra 5,4 e 5,5 miliardi di euro. Il segmento entrobordo domina con il 93% della produzione nazionale, contro una media globale del 56%, evidenziando una struttura industriale fortemente orientata verso imbarcazioni di grandi dimensioni e alto contenuto tecnologico.
La leadership italiana emerge con particolare forza nel comparto superyacht. L’Italia detiene infatti il 56% del mercato mondiale in termini di volumi e il 36% in termini di valore, in crescita rispetto al 34% del 2024. Ancora più significativo il dato relativo ai nuovi ordini: nel 2025 i cantieri italiani rappresentano il 62% del global order book del settore.
Il mercato globale dei superyacht continua a mantenere dimensioni rilevanti. Nel 2025 l’order book mondiale si attesta a 677 unità, con una forte concentrazione nei segmenti tra 30 e 60 metri. Il valore complessivo degli ordini ha raggiunto nel 2024 circa 29 miliardi di euro, in crescita del 4% rispetto all’anno precedente, trainato soprattutto dalle imbarcazioni oltre i 60 metri, che rappresentano il 55% del valore totale.
A sostenere il comparto italiano è anche la forte vocazione internazionale. Circa il 90% della produzione nazionale è destinato all’export e il 70% delle esportazioni è diretto verso mercati extraeuropei. Nel 2024 il settore nautico ha contribuito per l’8,6% al surplus commerciale italiano, confermandosi uno dei comparti manifatturieri più dinamici sul fronte della bilancia commerciale.
Nel periodo 2015-2024 il surplus del comparto nautico è cresciuto a un tasso medio annuo del 14,4%, nettamente superiore alla crescita complessiva del surplus commerciale italiano, fermo al 3%.
Nel corso della presentazione, Roberta Laveneziana, Listing Senior Account Manager Mid & Small Cap di Borsa Italiana – Gruppo Euronext, ha sottolineato come l’accesso ai mercati dei capitali possa rappresentare per le imprese nautiche una leva strategica per sostenere crescita, innovazione e processi di consolidamento, oltre a facilitare il ricambio generazionale e il rafforzamento patrimoniale.
Marina Stella, direttore generale di Confindustria Nautica, ha evidenziato il valore strategico di dati e analisi in una fase caratterizzata da tensioni geopolitiche e trasformazioni economiche rapide, sottolineando come la competitività dell’industria italiana continui a fondarsi sull’eccellenza produttiva e sulla capacità di presidiare i segmenti premium.
Per il presidente di Confindustria Nautica, Piero Formenti, il report conferma «la resilienza e la capacità competitiva dell’industria nautica italiana» in un contesto internazionale complesso. Se a livello globale il mercato mostra segnali di normalizzazione, l’Italia continua infatti a rafforzare il proprio posizionamento, soprattutto nel comparto ad alto valore aggiunto dei superyacht.
Tommaso Nastasi, Strategy & Value Creation Leader di Deloitte Advisory Italy, ha spiegato come la struttura industriale italiana, fortemente focalizzata sui grandi yacht, consenta alla cantieristica nazionale di mantenere performance anticicliche rispetto al contesto macroeconomico internazionale.
Restano tuttavia elementi di rischio legati alle tensioni geopolitiche e commerciali. Antonio Solinas, Deputy Business Leader di Deloitte Advisory Italy, ha indicato nei dazi e nelle barriere tariffarie uno dei principali fattori di incertezza per il settore, con possibili impatti sulla marginalità, sulle strategie commerciali e sulla configurazione delle catene produttive internazionali.
Le prospettive per il breve periodo indicano ancora prudenza. Per il 2026 il sentiment degli operatori stima una ulteriore stabilizzazione del mercato globale, con una lieve contrazione dello 0,7%. A partire dal 2027 è invece attesa una graduale ripresa della domanda mondiale, con una crescita media del 3% annuo e un mix sempre più orientato verso le imbarcazioni medio-grandi e il segmento high-end.
Uno scenario nel quale la nautica italiana punta a rafforzare ulteriormente il proprio ruolo di leader globale, facendo leva su export, innovazione, qualità manifatturiera e capacità di presidiare la fascia più alta del mercato internazionale.