
Ottobre si chiude senza slancio per il mercato automobilistico italiano, che resta sostanzialmente fermo rispetto allo scorso anno. Secondo i dati diffusi da ANFIA, nel mese sono state immatricolate 125.826 vetture, lo 0,6% in meno rispetto a ottobre 2024. Il bilancio dei primi dieci mesi non è più incoraggiante: 1,29 milioni di auto nuove da gennaio a ottobre, pari a un calo del 2,7% sull’anno precedente. Se il confronto si estende al periodo pre-pandemico, la distanza resta significativa: le immatricolazioni risultano inferiori del 20% rispetto al 2019, segno di un mercato ancora ben lontano dai livelli di equilibrio strutturale.
Dietro la debolezza di ottobre c’è, secondo il presidente dell’associazione Roberto Vavassori, l’incertezza legata al ritardo e alla gestione complessa degli incentivi ambientali. “La domanda di auto elettriche è stata frenata nella prima parte del mese dall’attesa dell’apertura della piattaforma del MASE – ha spiegato Vavassori – poi avvenuta solo il 22 ottobre. E, quando finalmente gli incentivi sono partiti, la piattaforma si è rivelata fragile e confusa, soprattutto per i concessionari, tanto da costringere il Ministero a sospenderne temporaneamente l’operatività, poi ripristinata solo il 31 ottobre”. Una falsa partenza che, secondo ANFIA, ha finito per pesare in modo diretto sui risultati del mese.
Nel frattempo, il mercato continua a cambiare pelle. Le auto elettrificate – dalle mild e full hybrid alle plug-in e alle elettriche pure – rappresentano ormai oltre la metà delle immatricolazioni, confermando una trasformazione ormai strutturale della domanda. A ottobre la loro quota ha raggiunto il 58%, contro una progressiva erosione dei carburanti tradizionali: le vetture a benzina hanno perso il 17% con una quota del 23,1%, mentre le diesel sono scese del 29,2%, fermandosi al 9,3% del mercato.
Le ibride si confermano la tipologia più scelta dagli italiani: +6,4% nel mese e quasi il 46% del mercato complessivo. In forte crescita anche le ricaricabili, che a ottobre hanno registrato un balzo del 64,9% e rappresentano oggi il 12,2% delle immatricolazioni, contro il 7,4% di un anno fa. All’interno di questo comparto, le auto elettriche pure (BEV) sono salite del 24,9%, mentre le plug-in hybrid (PHEV) hanno più che raddoppiato i volumi (+111,9%).
Sorprende anche il ritorno di interesse per le auto a Gpl, ormai equivalenti alle diesel per quota di mercato, con un 9,6% delle vendite nel mese. “È il segnale – sottolinea ANFIA – di una domanda pragmatica, che cerca soluzioni economicamente sostenibili in un contesto di transizione energetica ancora incerto e politiche locali restrittive per il diesel”.
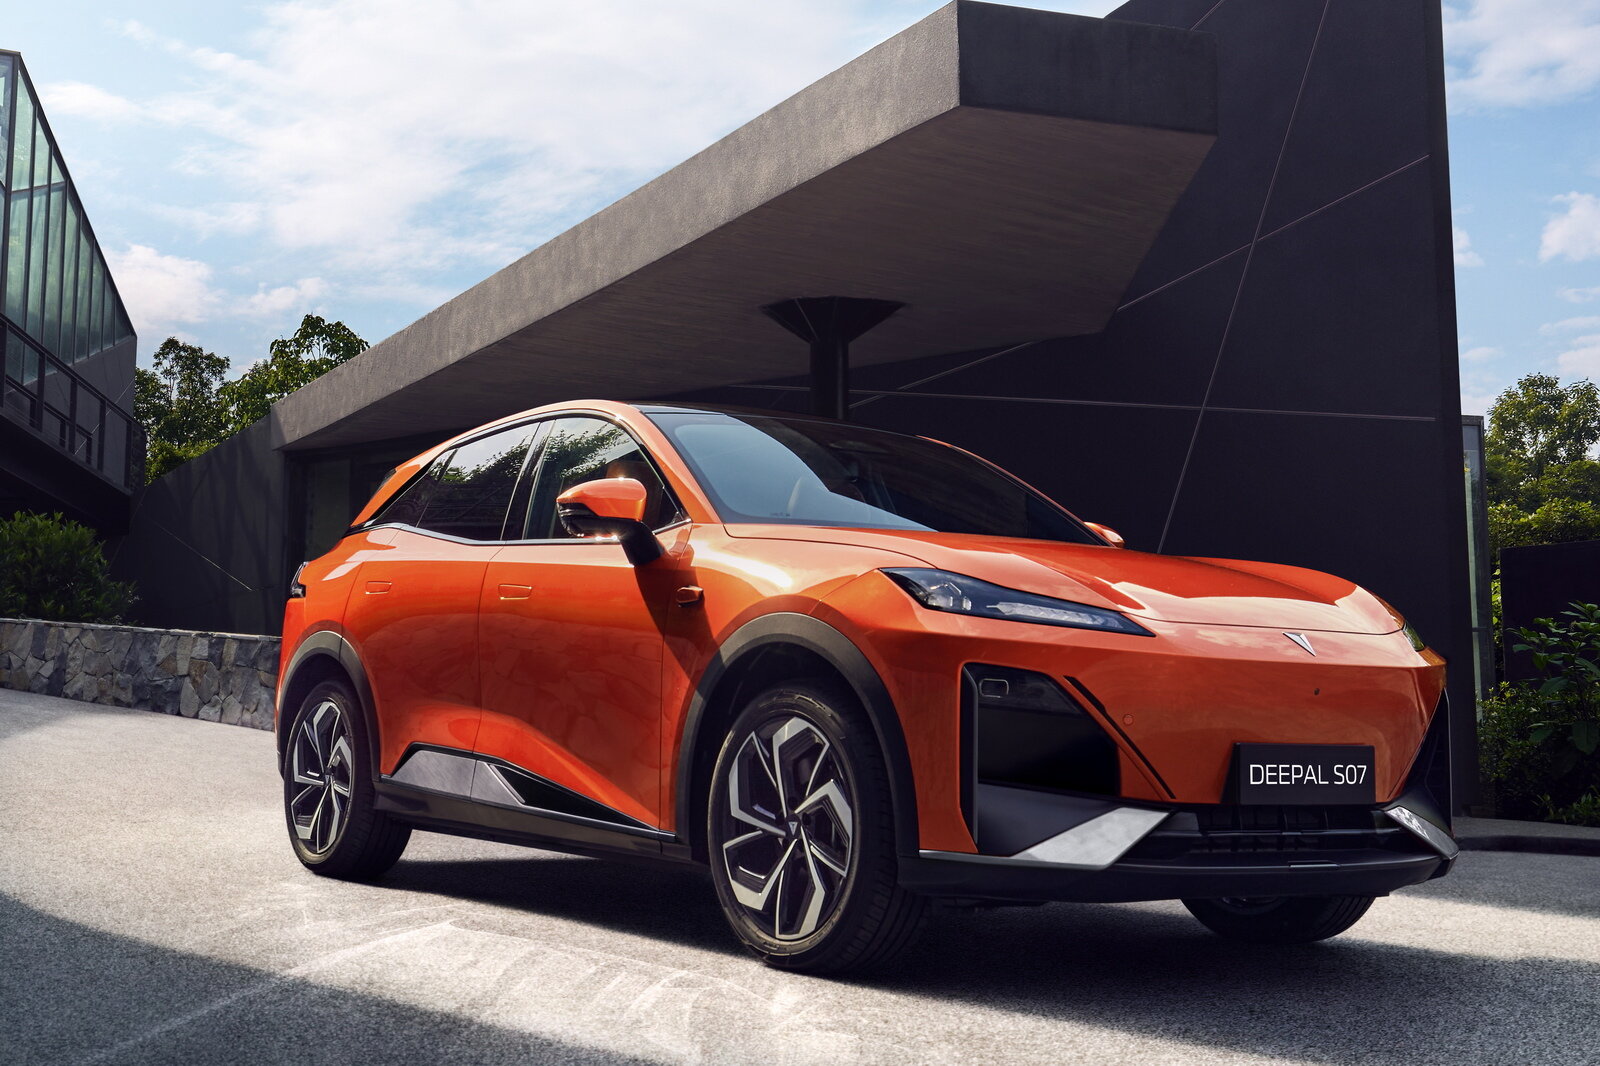
Un fenomeno di rilievo è anche la crescita dei marchi cinesi, che in pochi mesi hanno quasi raddoppiato la loro presenza in Italia, passando dal 4,6% di quota nel 2024 al 7,9% nei primi dieci mesi del 2025. Brand come BYD, Omoda e Jaecoo stanno conquistando fette sempre più consistenti di mercato, grazie a un mix di prezzi aggressivi, design europeo e tecnologia avanzata. “Se i costruttori cinesi inizieranno a produrre direttamente in Europa – ha avvertito Vavassori – evitando così i dazi, diventeranno ancora più competitivi. È indispensabile introdurre misure che tutelino l’industria automotive italiana ed europea, prima che sia troppo tardi”.
La fotografia per segmenti conferma la supremazia dei SUV, che ormai rappresentano oltre il 60% delle immatricolazioni di ottobre, in crescita del 5,7% su base annua. I modelli compatti e piccoli sono i più richiesti, mentre i SUV grandi crescono a doppia cifra. In testa alle vendite si conferma la Jeep Avenger, seguita da Fiat 600 e Alfa Romeo Junior, tutte del gruppo Stellantis, che nel complesso ha chiuso il mese con 33.754 immatricolazioni, in crescita del 5,5% rispetto a un anno fa. Il gruppo conquista così una quota del 26,8%, in risalita rispetto al 25,3% del 2024.
Nel cumulato 2025, tuttavia, il gruppo guidato da Carlos Tavares resta in flessione dell’8,2%, con poco meno di 366 mila vetture immatricolate. All’interno del portafoglio, Fiat cresce del 26,1% nel mese, trainata ancora una volta dalla Panda, leader incontrastata del mercato italiano. Bene anche Citroën, che raddoppia i volumi della C3 (+61,5%), e Alfa Romeo, che continua la sua fase positiva grazie alla Tonale e alla nuova Junior.
Completano la top ten mensile, oltre alla Panda, la Toyota Yaris Cross, la Jeep Avenger, la Dacia Sandero e la Citroën C3. L’auto giapponese di Toyota conferma il suo successo nel segmento B, mentre MG e Dacia consolidano la loro posizione tra i marchi più dinamici.
A fronte della stagnazione del nuovo, il mercato dell’usato mostra invece segnali di vitalità: a ottobre si sono registrati oltre 559 mila passaggi di proprietà, il 2,6% in più rispetto a un anno fa, mentre nel cumulato da inizio anno la crescita è del 4,4%. Un dato che riflette l’incertezza dei consumatori e la ricerca di soluzioni più accessibili in un contesto economico che, sebbene in lieve miglioramento, resta fragile.
L’indice di fiducia dei consumatori, rilevato da ISTAT, è salito a 97,6 punti (da 96,8), e cresce anche la propensione all’acquisto di beni durevoli come l’automobile, pur restando su livelli bassi. L’inflazione rallenta all’1,2% grazie al calo dei prezzi energetici, ma il potere d’acquisto delle famiglie rimane sotto pressione, condizionando scelte e tempi di sostituzione dell’auto.
In sintesi, ottobre conferma l’immagine di un mercato in cerca di stabilità: la domanda è frenata da incertezze operative e da un clima economico ancora prudente, ma la trasformazione tecnologica procede a ritmo sostenuto. Le auto ibride ed elettriche guadagnano terreno, mentre la concorrenza cinese avanza con decisione. Per il comparto automotive europeo, osserva ANFIA, si apre una fase cruciale: “serve una strategia industriale condivisa – conclude Vavassori – capace di proteggere la competitività delle nostre imprese in un contesto globale che cambia rapidamente”.
Alimentazioni – Ottobre 2025
| Tipologia | Variazione vs 2024 | Quota di mercato |
|---|---|---|
| Ibride (mild/full hybrid) | +6,4% | 45,8% |
| Elettriche ricaricabili (totale) | +64,9% | 12,2% |
| ▸ BEV (100% elettriche) | +24,9% | 5,0% |
| ▸ PHEV (ibride plug-in) | +111,9% | 7,2% |
| Benzina | -17,0% | 23,1% |
| Diesel | -29,2% | 9,3% |
| Gpl | +? (in crescita) | 9,6% |
Evidenza: Le auto elettrificate (ibride + ricaricabili) rappresentano il 58% del mercato.
Le vetture Gpl raggiungono quota simile alle diesel.
SUV – Ottobre 2025
| Segmento | Variazione vs 2024 | Quota sul totale |
|---|---|---|
| SUV piccoli | +6,5% | 15,1% |
| SUV compatti | +5,6% | 27,1% |
| SUV grandi | +21,1% | 7,6% |
| Totale SUV | +5,7% | 60,3% |
Nel cumulato da inizio anno, i SUV coprono il 57,7% delle vendite.
Top SUV piccoli: Jeep Avenger, Fiat 600, Alfa Romeo Junior.
Marchi Stellantis – Ottobre 2025
| Brand | Variazione mensile | Note |
|---|---|---|
| Fiat | +26,1% | Panda resta l’auto più venduta d’Italia |
| Citroën | +61,5% | Trainata dalla nuova C3 |
| Alfa Romeo | +22,9% | Successo di Tonale e Junior |
Top 10 auto più vendute – Ottobre 2025
| Pos. | Modello | Immatricolazioni |
|---|---|---|
| 1 | Fiat Panda | 9.388 |
| 2 | Toyota Yaris Cross | 4.084 |
| 3 | Jeep Avenger | 4.043 |
| 4 | Dacia Sandero | 4.026 |
| 5 | Toyota Yaris | 2.925 |
| 6 | Citroën C3 | 2.749 |
| 7 | Volkswagen T-Roc | 2.732 |
| 8 | Dacia Duster | 2.366 |
| 9 | MG ZS | 2.327 |
| 10 | Toyota Aygo X | 2.241 |